Domain halbjahresbilanz.de kaufen?
Wir ziehen mit dem Projekt
halbjahresbilanz.de um.
Sind Sie am Kauf der Domain
halbjahresbilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain halbjahresbilanz.de kaufen?
Warum heißen Gabelspaghetti Gabelspaghetti, wenn man sie am besten mit einem Löffel isst?
Der Name "Gabelspaghetti" bezieht sich auf die Form der Nudeln, die an eine Gabel erinnert. Obwohl man sie theoretisch auch mit einem Löffel essen könnte, wird empfohlen, eine Gabel zu verwenden, um die Nudeln besser aufnehmen zu können. Es ist letztendlich eine Frage der persönlichen Vorliebe und Essgewohnheiten. **
Sind Gabelspaghetti nicht dasselbe wie Makkaroni?
Nein, Gabelspaghetti und Makkaroni sind nicht dasselbe. Gabelspaghetti sind lange, dünne Nudeln mit einer runden Form, während Makkaroni kurze, röhrenförmige Nudeln sind. Sie haben unterschiedliche Formen und werden oft in verschiedenen Gerichten verwendet. **

Ähnliche Suchbegriffe für Gabelspaghetti
Top-Angebote
Produkte zum Begriff Gabelspaghetti:
-
3Glocken Nudeln Die mag ich Gabelspaghetti, Eierteigwaren mit Hartweizen, 250 gGabelspaghetti aus veredelten Hartweizen-Sorten, Ei und Quellwasser aus der Tiefe des Odenwaldes Kochzeit 7 Minuten Nudelmacherei seit 1884 Ideal für Nudelsalate und als Einlage für Eintöpfe Merkmale: Nudelform: Gabelspaghetti Sorte: Eierteigwaren, Hartweizengrieß Packungsinhalt: 250 g Lebensmittelinformationen: Inhalt: 250g, Zutaten: HARTWEIZENGRIEß, VOLLEI (10%) Enthält: HARTWEIZENGRIEß, VOLLEI Aufbewahrungshinweise: Kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Newlat GmbH, Franzosenstraße 9, 68169 Mannheim3,36 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Brösel, Gerrit: BilanzanalyseBilanzanalyse , Unternehmensbeurteilung auf der Basis von HGB- und IFRS-Abschlüssen , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20240903, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Brösel, Gerrit, Auflage: 24018, Auflage/Ausgabe: neu bearbeitete Auflage, Keyword: Bilanzanalyse; IFRS; Jahreabschluss; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Unternehmen~Unternehmung, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Seitenanzahl: XXVI, Seitenanzahl: 548, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 211, Breite: 147, Höhe: 32, Gewicht: 707, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wengel, Torsten: BilanzanalyseBilanzanalyse , ¿¿Bilanzanalyse kompakt dargestellt Mit diesem Lehr- und Übungsbuch erarbeiten Sie sich selbständig die Techniken und Methoden der Bilanzanalyse. Anhand zahlreicher Kontrollfragen und Übungsaufgaben mit Lösungen vertiefen Sie Ihr Wissen, trainieren die praktische Anwendung und kontrollieren Ihren Lernfortschritt. Den Schwerpunkt des Buches bilden die finanz- und erfolgswirtschaftlichen Kennzahlen zur Analyse von Jahresabschlüssen. Beim Einzeljahresabschluss auf Grundlage des HGB geht es dabei vorrangig um "Klassiker" wie z. B. Rentabilität, operative und außerordentliche Ergebnisse, Eigenkapitalquoten, Verschuldungsgrade und Cashflows. Beim Thema kapitalmarktorientierte Konzernjahresabschlüsse lernen Sie international gebräuchliche Ansätze wie Pro-Forma-Kennzahlen (EBIT, EBITDA), Cashflow Return on Investment (CFRoI), Return on Capital Employed (RoCe) und Economic Value Added (EVA) kennen. Ausführlich erläutert werden zudem die Erkenntnismöglichkeiten, welche die Kapitalflussrechnung und Segmentberichterstattung bieten. Inhaltsverzeichnis: ¿1. Teil: Allgemeine Grundlagen, Methoden, Instrumente und Techniken der Analyse von Jahresabschlüssen 2. Teil: Traditionelle Kennzahlenanalyse des Einzeljahresabschlusses 3. Teil: Kapitalmarktorientierte Analyse von Konzernjahresabschlüssen 4. Teil: Statistische Verfahren zur Früherkennung von Insolvenzen: Die Diskriminanzanalyse Anhang: Übungen und Kontrollfragen, Lösungen zu den Übungen und Kontrollfragen, Kennziffern , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 15., überarbeitete Auflage. Online-Version und Online-Training inklusive., Erscheinungsjahr: 20230719, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Wengel, Torsten, Edition: NED, Auflage: 23015, Auflage/Ausgabe: 15., überarbeitete Auflage. Online-Version und Online-Training inklusive, Seitenzahl/Blattzahl: 253, Keyword: eLearning; Bilanzen; Online-Training; Lernprogramm; Lehrbuch; Bilanzierung; Jahresabschlussanalyse; Kennzahlenanalyse; Rechnungswesen; BWL-Studium; BWL; Studium; Einzelabschluss; Konzernabschluss, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Finanzierung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Rechnungswesen: Lehrbücher, Handbücher~Unternehmensfinanzierung~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: For undergraduate education and equivalents~Lehrbuch, Skript~Für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 234, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 253 Blätter, Länge: 235, Breite: 170, Höhe: 14, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066076001 V14550-978-3-482-632- B0000066076002 V14550-978-3-482-632-2, Vorgänger: 2680485, Vorgänger EAN: 9783482632440 9783482632433 9783482632426 9783482632419 9783482719004, Alternatives Format EAN: 9783482691751 9783482786624, eBook EAN: 9783482691751, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Soll Haben Erfolgsrechnung?
Soll Haben Erfolgsrechnung? Die Haben-Erfolgsrechnung ist ein wichtiger Bestandteil der Buchhaltung und dient dazu, die Einnahmen und Ausgaben eines Unternehmens gegenüberzustellen. Sie ermöglicht es, den Gewinn oder Verlust eines Unternehmens in einem bestimmten Zeitraum zu ermitteln. Durch die Haben-Erfolgsrechnung können Unternehmer wichtige Erkenntnisse über die finanzielle Situation ihres Unternehmens gewinnen und fundierte Entscheidungen treffen. Somit ist die Haben-Erfolgsrechnung ein unverzichtbares Instrument für die finanzielle Steuerung und Planung eines Unternehmens. Daher ist es ratsam, die Haben-Erfolgsrechnung regelmäßig zu erstellen und zu analysieren, um den wirtschaftlichen Erfolg des Unternehmens zu sichern. **
-
Was ist Bilanzanalyse?
Die Bilanzanalyse ist eine Methode, um die finanzielle Gesundheit eines Unternehmens zu bewerten. Sie beinhaltet die Untersuchung der Bilanz, der Gewinn- und Verlustrechnung sowie weiterer Finanzberichte, um die Liquidität, Rentabilität und finanzielle Stabilität des Unternehmens zu beurteilen. Durch die Bilanzanalyse können Investoren, Gläubiger und Manager wichtige Erkenntnisse über die finanzielle Leistungsfähigkeit eines Unternehmens gewinnen und fundierte Entscheidungen treffen. Dabei werden Kennzahlen wie Eigenkapitalquote, Verschuldungsgrad und Umsatzrendite analysiert, um die finanzielle Situation des Unternehmens zu bewerten. **
-
Was versteht man unter Erfolgsrechnung?
Was versteht man unter Erfolgsrechnung? Die Erfolgsrechnung ist ein Instrument der betriebswirtschaftlichen Analyse, das die Erträge und Aufwendungen eines Unternehmens gegenüberstellt. Sie dient dazu, den wirtschaftlichen Erfolg eines Unternehmens in einem bestimmten Zeitraum zu messen. Die Erfolgsrechnung zeigt, ob ein Unternehmen profitabel arbeitet und wie sich Umsätze, Kosten und Gewinne entwickeln. Sie ist somit ein wichtiges Instrument für die Unternehmensführung und die Entscheidungsfindung. **
-
Sind Bestandsrechnung und Erfolgsrechnung dasselbe?
Nein, Bestandsrechnung und Erfolgsrechnung sind nicht dasselbe. Die Bestandsrechnung erfasst den Wert der Vermögensgegenstände und Schulden zu einem bestimmten Zeitpunkt, während die Erfolgsrechnung die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum abbildet. Die Bestandsrechnung ist somit eine Momentaufnahme, während die Erfolgsrechnung die finanzielle Performance über einen längeren Zeitraum darstellt. **
Was ist eine Bilanz und Erfolgsrechnung?
Was ist eine Bilanz und Erfolgsrechnung? Eine Bilanz ist eine Zusammenstellung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Sie gibt Auskunft über die finanzielle Situation des Unternehmens und zeigt, wie die Vermögenswerte durch die Finanzierung mit Eigen- und Fremdkapital finanziert werden. Die Erfolgsrechnung hingegen zeigt die finanzielle Leistung des Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie enthält Informationen über Umsätze, Kosten und Gewinne des Unternehmens und gibt Aufschluss darüber, ob das Unternehmen profitabel arbeitet. Zusammen liefern Bilanz und Erfolgsrechnung wichtige Informationen für Investoren, Gläubiger und andere Stakeholder, um die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens zu beurteilen. **
Was ist eine Erfolgsrechnung einfach erklärt?
Was ist eine Erfolgsrechnung einfach erklärt? **
Top-Angebote
Produkte zum Begriff Gabelspaghetti:
-
Gabelspaghetti 500gGuten Appetit mit unseren typisch deutschen Gabel-Spaghetti. Der Hartweizen stammt von Partnerlandwirten in Italien. Das warme Klima in Italien ist Voraussetzung für das Wachstum dieser Getreidesorte. In einem Handwerksbetrieb wird der Grieß rein traditionell zu Nudeln verarbeitet - wie hausgemacht. Hinweise zur Handhabung und Lagerung Bitte kühl und trocken lagern.3,03 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
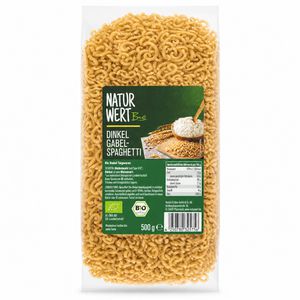
NaturWert Nudeln Dinkel Gabelspaghetti, BIO, vegan, aus Dinkelmehl, 500 gGabelspaghetti aus Dinkelmehl in Bio-Qualität Kochzeit ca. 8-10 Minuten Ideal für Nudelsalate und als Einlage für Eintöpfe Merkmale: Nudelform: Gabelspaghetti Sorte: Dinkel Packungsinhalt: 500 g Ernährungsform: vegan Zertifizierung: Bio Verpackung: Kleinpackung Lebensmittelinformationen: Besonderheit: Bio, vegan Inhalt: 500g, Zutaten: DINKELMEHL hell Type 812* *aus kontrolliert biologischer Landwirtschaft. Kann enthalten: EI Aufbewahrungshinweise: Kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: BE Markenhandel GmbH & Co. KG, Johann-Bünting-Str. 1, 26845 Nortmoor4,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
3Glocken Nudeln Die mag ich Gabelspaghetti, Eierteigwaren mit Hartweizen, 250 gGabelspaghetti aus veredelten Hartweizen-Sorten, Ei und Quellwasser aus der Tiefe des Odenwaldes Kochzeit 7 Minuten Nudelmacherei seit 1884 Ideal für Nudelsalate und als Einlage für Eintöpfe Merkmale: Nudelform: Gabelspaghetti Sorte: Eierteigwaren, Hartweizengrieß Packungsinhalt: 250 g Lebensmittelinformationen: Inhalt: 250g, Zutaten: HARTWEIZENGRIEß, VOLLEI (10%) Enthält: HARTWEIZENGRIEß, VOLLEI Aufbewahrungshinweise: Kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Newlat GmbH, Franzosenstraße 9, 68169 Mannheim3,36 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Brösel, Gerrit: BilanzanalyseBilanzanalyse , Unternehmensbeurteilung auf der Basis von HGB- und IFRS-Abschlüssen , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20240903, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Brösel, Gerrit, Auflage: 24018, Auflage/Ausgabe: neu bearbeitete Auflage, Keyword: Bilanzanalyse; IFRS; Jahreabschluss; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Unternehmen~Unternehmung, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Seitenanzahl: XXVI, Seitenanzahl: 548, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 211, Breite: 147, Höhe: 32, Gewicht: 707, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißen Gabelspaghetti Gabelspaghetti, wenn man sie am besten mit einem Löffel isst?
Der Name "Gabelspaghetti" bezieht sich auf die Form der Nudeln, die an eine Gabel erinnert. Obwohl man sie theoretisch auch mit einem Löffel essen könnte, wird empfohlen, eine Gabel zu verwenden, um die Nudeln besser aufnehmen zu können. Es ist letztendlich eine Frage der persönlichen Vorliebe und Essgewohnheiten. **
-
Sind Gabelspaghetti nicht dasselbe wie Makkaroni?
Nein, Gabelspaghetti und Makkaroni sind nicht dasselbe. Gabelspaghetti sind lange, dünne Nudeln mit einer runden Form, während Makkaroni kurze, röhrenförmige Nudeln sind. Sie haben unterschiedliche Formen und werden oft in verschiedenen Gerichten verwendet. **
-
Soll Haben Erfolgsrechnung?
Soll Haben Erfolgsrechnung? Die Haben-Erfolgsrechnung ist ein wichtiger Bestandteil der Buchhaltung und dient dazu, die Einnahmen und Ausgaben eines Unternehmens gegenüberzustellen. Sie ermöglicht es, den Gewinn oder Verlust eines Unternehmens in einem bestimmten Zeitraum zu ermitteln. Durch die Haben-Erfolgsrechnung können Unternehmer wichtige Erkenntnisse über die finanzielle Situation ihres Unternehmens gewinnen und fundierte Entscheidungen treffen. Somit ist die Haben-Erfolgsrechnung ein unverzichtbares Instrument für die finanzielle Steuerung und Planung eines Unternehmens. Daher ist es ratsam, die Haben-Erfolgsrechnung regelmäßig zu erstellen und zu analysieren, um den wirtschaftlichen Erfolg des Unternehmens zu sichern. **
-
Was ist Bilanzanalyse?
Die Bilanzanalyse ist eine Methode, um die finanzielle Gesundheit eines Unternehmens zu bewerten. Sie beinhaltet die Untersuchung der Bilanz, der Gewinn- und Verlustrechnung sowie weiterer Finanzberichte, um die Liquidität, Rentabilität und finanzielle Stabilität des Unternehmens zu beurteilen. Durch die Bilanzanalyse können Investoren, Gläubiger und Manager wichtige Erkenntnisse über die finanzielle Leistungsfähigkeit eines Unternehmens gewinnen und fundierte Entscheidungen treffen. Dabei werden Kennzahlen wie Eigenkapitalquote, Verschuldungsgrad und Umsatzrendite analysiert, um die finanzielle Situation des Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für Gabelspaghetti
-
Wengel, Torsten: BilanzanalyseBilanzanalyse , ¿¿Bilanzanalyse kompakt dargestellt Mit diesem Lehr- und Übungsbuch erarbeiten Sie sich selbständig die Techniken und Methoden der Bilanzanalyse. Anhand zahlreicher Kontrollfragen und Übungsaufgaben mit Lösungen vertiefen Sie Ihr Wissen, trainieren die praktische Anwendung und kontrollieren Ihren Lernfortschritt. Den Schwerpunkt des Buches bilden die finanz- und erfolgswirtschaftlichen Kennzahlen zur Analyse von Jahresabschlüssen. Beim Einzeljahresabschluss auf Grundlage des HGB geht es dabei vorrangig um "Klassiker" wie z. B. Rentabilität, operative und außerordentliche Ergebnisse, Eigenkapitalquoten, Verschuldungsgrade und Cashflows. Beim Thema kapitalmarktorientierte Konzernjahresabschlüsse lernen Sie international gebräuchliche Ansätze wie Pro-Forma-Kennzahlen (EBIT, EBITDA), Cashflow Return on Investment (CFRoI), Return on Capital Employed (RoCe) und Economic Value Added (EVA) kennen. Ausführlich erläutert werden zudem die Erkenntnismöglichkeiten, welche die Kapitalflussrechnung und Segmentberichterstattung bieten. Inhaltsverzeichnis: ¿1. Teil: Allgemeine Grundlagen, Methoden, Instrumente und Techniken der Analyse von Jahresabschlüssen 2. Teil: Traditionelle Kennzahlenanalyse des Einzeljahresabschlusses 3. Teil: Kapitalmarktorientierte Analyse von Konzernjahresabschlüssen 4. Teil: Statistische Verfahren zur Früherkennung von Insolvenzen: Die Diskriminanzanalyse Anhang: Übungen und Kontrollfragen, Lösungen zu den Übungen und Kontrollfragen, Kennziffern , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 15., überarbeitete Auflage. Online-Version und Online-Training inklusive., Erscheinungsjahr: 20230719, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Wengel, Torsten, Edition: NED, Auflage: 23015, Auflage/Ausgabe: 15., überarbeitete Auflage. Online-Version und Online-Training inklusive, Seitenzahl/Blattzahl: 253, Keyword: eLearning; Bilanzen; Online-Training; Lernprogramm; Lehrbuch; Bilanzierung; Jahresabschlussanalyse; Kennzahlenanalyse; Rechnungswesen; BWL-Studium; BWL; Studium; Einzelabschluss; Konzernabschluss, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Finanzierung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Rechnungswesen: Lehrbücher, Handbücher~Unternehmensfinanzierung~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: For undergraduate education and equivalents~Lehrbuch, Skript~Für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 234, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 253 Blätter, Länge: 235, Breite: 170, Höhe: 14, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066076001 V14550-978-3-482-632- B0000066076002 V14550-978-3-482-632-2, Vorgänger: 2680485, Vorgänger EAN: 9783482632440 9783482632433 9783482632426 9783482632419 9783482719004, Alternatives Format EAN: 9783482691751 9783482786624, eBook EAN: 9783482691751, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Erfolgsrechnung?
Was versteht man unter Erfolgsrechnung? Die Erfolgsrechnung ist ein Instrument der betriebswirtschaftlichen Analyse, das die Erträge und Aufwendungen eines Unternehmens gegenüberstellt. Sie dient dazu, den wirtschaftlichen Erfolg eines Unternehmens in einem bestimmten Zeitraum zu messen. Die Erfolgsrechnung zeigt, ob ein Unternehmen profitabel arbeitet und wie sich Umsätze, Kosten und Gewinne entwickeln. Sie ist somit ein wichtiges Instrument für die Unternehmensführung und die Entscheidungsfindung. **
-
Sind Bestandsrechnung und Erfolgsrechnung dasselbe?
Nein, Bestandsrechnung und Erfolgsrechnung sind nicht dasselbe. Die Bestandsrechnung erfasst den Wert der Vermögensgegenstände und Schulden zu einem bestimmten Zeitpunkt, während die Erfolgsrechnung die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum abbildet. Die Bestandsrechnung ist somit eine Momentaufnahme, während die Erfolgsrechnung die finanzielle Performance über einen längeren Zeitraum darstellt. **
-
Was ist eine Bilanz und Erfolgsrechnung?
Was ist eine Bilanz und Erfolgsrechnung? Eine Bilanz ist eine Zusammenstellung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Sie gibt Auskunft über die finanzielle Situation des Unternehmens und zeigt, wie die Vermögenswerte durch die Finanzierung mit Eigen- und Fremdkapital finanziert werden. Die Erfolgsrechnung hingegen zeigt die finanzielle Leistung des Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie enthält Informationen über Umsätze, Kosten und Gewinne des Unternehmens und gibt Aufschluss darüber, ob das Unternehmen profitabel arbeitet. Zusammen liefern Bilanz und Erfolgsrechnung wichtige Informationen für Investoren, Gläubiger und andere Stakeholder, um die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens zu beurteilen. **
-
Was ist eine Erfolgsrechnung einfach erklärt?
Was ist eine Erfolgsrechnung einfach erklärt? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.